

El día 1° de octubre se realizó la presentación de los hallazgos más relevantes de la séptima edición del Estudio Valor Total Media, una iniciativa conjunta de AVE (Alianza por el Valor Estratégico de las Marcas), CIM (Consejo de Investigación en Medios) e IAB México, que este año evoluciona para ofrecer una radiografía más completa del ecosistema publicitario en México.
Además del análisis por tipo de medio, por primera vez se incluye un desglose de inversión en retail media.
La séptima edición del estudio sobre inversión publicitaria en México puso el foco en la evolución de la industria, los cambios en las metodologías de medición y el impacto económico de la publicidad. Durante la presentación, Idalia Cruz, presidenta de la Junta Directiva del CIM, destacó la importancia de contar con datos confiables para respaldar las decisiones de negocio y señaló que el estudio se encuentra en un proceso permanente de evolución, construido a partir del trabajo conjunto de las organizaciones que integran la industria.
A su vez, el presidente de IAB, Josué González subrayó el objetivo de dimensionar el valor del ecosistema publicitario mexicano y su aporte a la economía del país. En ese marco, explicó que el estudio busca funcionar como un indicador común para la industria, incorporando los cambios que atraviesa el mercado, entre ellos el crecimiento de la televisión conectada y el desarrollo del retail media.
La nueva edición incorpora ajustes metodológicos y nuevas categorías de medición, con el objetivo de ofrecer una visión más amplia de cómo se distribuye la inversión publicitaria en México y de su impacto sobre la economía.
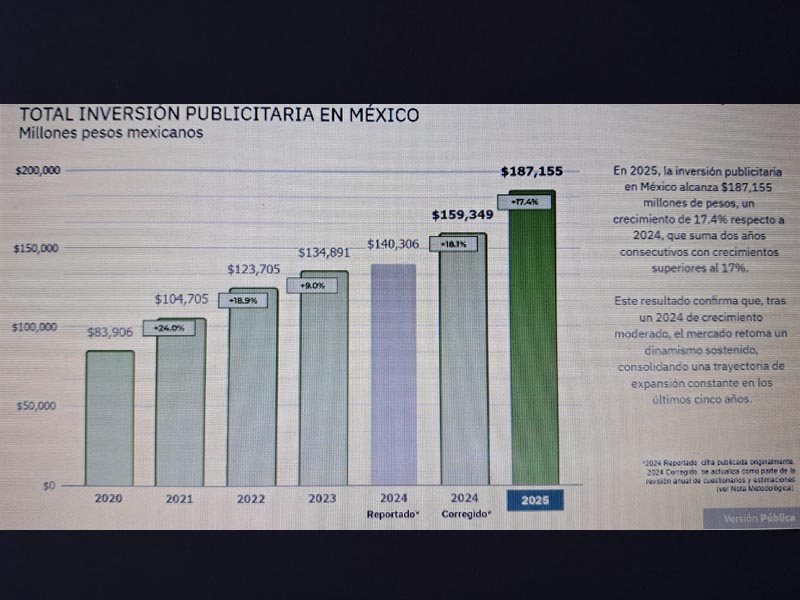
El informe señala que la inversión publicitaria alcanza los 191 mil millones de pesos al incorporar la nueva base metodológica, que incluye el componente de in-store dentro de Retail Media. Sobre una base comparable, la inversión llega a 187 mil millones de pesos y registra un crecimiento del 17,4%, manteniendo una tendencia de expansión de doble dígito.
La presentación también puso el foco en la evolución de la inversión en términos reales. Al descontar el efecto de la inflación, el crecimiento se mantiene en niveles de doble dígito, mientras que expresado en dólares alcanza un crecimiento del 11,2%, condicionado por la evolución del tipo de cambio.
En la comparación internacional, el estudio analiza la inversión publicitaria per cápita y señala que México presenta una tasa de crecimiento superior a la observada en algunas economías desarrolladas, aunque los niveles absolutos de inversión por habitante continúan siendo diferentes. La inversión publicitaria representa actualmente el 1,72% del PIB mexicano, una proporción que, según la presentación, viene aumentando año tras año.
La digitalización modifica la distribución de la inversión
Se presentó el desglose de la inversión por medios, y a partir de un cambio metodológico, el estudio distingue entre la entrega analógica y digital de los contenidos. En 2025, la distribución continúa favoreciendo la infraestructura digital: la participación de la entrega digital pasa del 63,2% al 66,6% en la base comparable. Con la incorporación del in-store, el porcentaje digital se ajusta al 65,4%, mientras que la entrega analógica alcanza el 34,6%.
La inversión en televisión abierta alcanza los 34.653 millones de pesos, con un crecimiento del 2,6%, mientras que la televisión de paga registra una caída del 18,2%. En conjunto, la televisión analógica suma 41.063 millones de pesos. Al incorporar los componentes digitales, la inversión total del medio llega a 50.260 millones de pesos, con un crecimiento del 2,8%.
Uno de los principales movimientos dentro del sector televisivo corresponde a la Televisión Conectada (CTV), cuya inversión creció un 33,8% en 2025 frente al año anterior. De esta manera, CTV se consolida como el segundo componente en participación dentro de la inversión publicitaria televisiva, detrás de la televisión abierta.
Otro de los medios que mostró un crecimiento de doble dígito fue Out of Home, con una inversión de 14.496 millones de pesos y un incremento del 32,5%. Tanto sus componentes analógicos como digitales registraron crecimiento, mientras que la participación de Out of Home digital se ubicó en el 9,2%.
Radio, prensa y revistas
La inversión en radio y audio alcanzó los 6.567 millones de pesos, con un crecimiento del 23,7%, el mayor registrado por el medio en la serie de los últimos cinco años analizada en el estudio. Si bien la entrega analógica continúa concentrando la mayor parte de la inversión, los componentes digitales comienzan a ganar escala.
En el caso de periódicos y revistas, el estudio muestra comportamientos diferentes entre los formatos analógicos. La inversión en periódicos impresos cayó un 21,7%, mientras que las revistas físicas registraron un crecimiento del 25,2%. Al integrar los componentes analógicos y digitales, la inversión conjunta en periódicos y revistas alcanzó los 2.881 millones de pesos, un 12,7% más que en el período anterior.
El informe vincula esta recuperación con la migración de la inversión hacia las plataformas digitales. En el caso de los periódicos, disminuye la inversión en el soporte analógico mientras aumenta la digital, mientras que en revistas crecen ambas modalidades.
Retail Media, una nueva dimensión de la medición
Uno de los principales cambios de esta edición es la incorporación de una visión más amplia de Retail Media. Para el estudio, esta categoría comprende la publicidad contratada por las marcas en los canales propios de los retailers. La clasificación contempla publicidad on-site, in-store analógica e in-store digital, mientras que la inversión off-site no se incorpora para evitar duplicaciones con otros medios ya contabilizados.
La inversión total en Retail Media alcanza los 19.975 millones de pesos. La publicidad on-site concentra la mayor participación, seguida por el in-store analógico. Del crecimiento incremental de 3.491 millones de pesos, 2.913 millones corresponden a la publicidad on-site, lo que representa aproximadamente ocho de cada diez pesos adicionales captados por la categoría.
En términos de participación, la publicidad on-site representa el 79,2% de la inversión en Retail Media; el in-store analógico, el 18,7%, y otros componentes digitales, el 2,1%. Los datos muestran así un crecimiento impulsado principalmente por los componentes digitales, aunque los formatos físicos mantienen una participación significativa.
Un crecimiento distribuido entre los medios
En el cierre de la presentación, los responsables del estudio mostraron la distribución de la inversión total entre las distintas modalidades de entrega. La tendencia general muestra una creciente participación de la infraestructura digital, acompañada por la evolución de los diferentes medios.
La presentación destacó además que el crecimiento de la inversión publicitaria no se concentró en un único segmento: todos los medios registraron crecimiento y participaron de la expansión del mercado, tanto a través de sus componentes analógicos como digitales.
La inversión digital alcanza los 125.041 millones de pesos
La presentación también puso el foco en la evolución de la inversión publicitaria en su entrega digital y en los cambios metodológicos aplicados para actualizar las cifras históricas. La revisión de los datos de los participantes y la incorporación de nuevas fuentes y estimaciones permitió corregir el dato de 2024: de los 81.719 millones de pesos informados anteriormente se pasó a 100.761 millones, lo que representa un crecimiento de 26,1%. Para 2025, la inversión en entrega digital alcanzó los 124.625 millones de pesos, con un crecimiento de 23,7%.
El análisis también incorporó los componentes digitales de medios tradicionalmente considerados analógicos. En este grupo se contabilizaron 10.109 millones de pesos, mientras que otros 13.344 millones corresponden a Connected TV, Digital Out of Home, audio digital y otros ingresos digitales generados por medios tradicionales.
Uno de los cambios metodológicos de esta edición fue la incorporación de Instore Digital a la nueva base. Este componente representó 358 millones de pesos en 2024 y 416 millones en 2025. Con esta incorporación, la nueva base de inversión digital quedó en 101.120 millones de pesos para 2024 y 125.041 millones para 2025.
Video concentra la inversión digital
La evolución del mix digital mostró un crecimiento sostenido de la participación del video. Según la presentación, el formato pasó de representar 45,7% de la inversión digital en 2020 a superar el 60% en los años recientes. La expansión de Connected TV aparece como uno de los factores vinculados con este crecimiento.
Sobre la nueva base, que incorpora Instore Digital, la inversión digital de 2025 se distribuyó de la siguiente manera: 62,5% correspondió a video, 22,4% a search y 13,8% a display, mientras que el porcentaje restante se repartió entre otros formatos.
En términos absolutos, el video alcanzó en 2024 una inversión corregida de 61.647 millones de pesos, con un crecimiento de 40%. Para 2025, la inversión llegó a 78.135 millones, lo que representó un incremento de 26,7%.
Search mantiene su participación y display modifica su peso
Search se mantuvo como el segundo componente de mayor peso dentro de la inversión digital. Luego de la revisión metodológica, la participación del formato se ubicó en 22,5% y mostró estabilidad entre 2024 y 2025.
En valores absolutos, la cifra corregida para 2024 fue de 22.773 millones de pesos, con un crecimiento de 25,1%, mientras que en 2025 alcanzó los 28.033 millones, con un incremento de 23,1%.
Display, en cambio, registró una reducción de su participación dentro del mix. Pasó de representar 31,2% en la serie histórica a 14,1% y posteriormente a 13,8%. La inversión corregida de 2024 fue de 14.857 millones de pesos y en 2025 alcanzó 7.223 millones, con un crecimiento interanual de 16%.
Audio digital e influencer marketing: categorías en proceso de mayor precisión
El audio digital también mostró crecimiento. La cifra corregida para 2024 fue de 321 millones de pesos y para 2025 alcanzó los 446 millones. Sin embargo, durante la presentación se señaló que parte de la variación responde a la incorporación de nuevos participantes al estudio, por lo que se planteó la necesidad de ampliar la cantidad de actores que aportan información para obtener una lectura más precisa de la evolución del formato.
Una situación similar se presenta en el segmento denominado “otros”, que incluye inversiones vinculadas con influencer marketing. La presentación señaló que el ecosistema de creadores se encuentra fragmentado y que todavía no existe una masa crítica suficiente de participantes que permita desagregar esta inversión con mayor nivel de detalle. La expectativa planteada es contar con mayor granularidad en futuras ediciones a partir de una participación más amplia del ecosistema.
La inteligencia artificial plantea nuevos desafíos para medir la publicidad digital
La presentación también abordó el impacto de la inteligencia artificial sobre la manera en que se entiende y mide la publicidad digital. Según lo expuesto, la entrega publicitaria comienza a desplazarse desde una lógica basada exclusivamente en espacios o formatos previamente definidos hacia una dinámica en la que los mensajes llegan al usuario de acuerdo con su contexto.
En este escenario, se señaló que la inteligencia artificial también interviene en la adaptación de las piezas creativas a distintos contextos. Este cambio plantea un desafío para las próximas mediciones, ya que la clasificación tradicional entre search, video y display puede resultar menos precisa frente a modelos de entrega que combinan formatos y adaptan la publicidad según el usuario.
La presentación planteó así uno de los desafíos para las próximas ediciones del estudio: seguir ajustando la metodología para reflejar una industria digital en transformación y con nuevos modelos de distribución, formatos y participantes.
Conclusiones: un mercado en crecimiento y una medición en evolución
Como cierre de la presentación, se destacó que el mercado publicitario mexicano registró en 2025 un crecimiento de 17,4% en términos nominales y de 13,3% en términos reales, acumulando dos años consecutivos de expansión a doble dígito. Desde la perspectiva planteada durante la presentación, este comportamiento refleja el peso de la inversión publicitaria dentro de la actividad económica y su vínculo con el consumo privado.
El análisis también señaló que existen oportunidades de crecimiento cuando se compara la evolución de la inversión publicitaria con el comportamiento del producto interno bruto en otros mercados. En paralelo, se destacó que distintos segmentos de la industria, entre ellos audio, retail y video digital, avanzaron por encima del crecimiento general del mercado.
Uno de los puntos centrales del cierre fue la transformación de la entrega de contenidos. La infraestructura digital ya concentra aproximadamente dos terceras partes de la inversión y permite ampliar los puntos de contacto con las audiencias. La presentación planteó que lo digital debe entenderse no solamente como un medio, sino como una infraestructura de entrega que puede ser utilizada por los distintos medios para distribuir sus contenidos.
Esta transformación también genera nuevos desafíos para la medición. La multiplicación de los puntos de contacto y la fragmentación de las audiencias hacen necesario avanzar hacia una medición cross media, capaz de comparar alcance, frecuencia y resultados tanto de manera individual como integrada, independientemente del medio o la infraestructura utilizada para la entrega.
Retos en un mercado en transformación
Entre los desafíos pendientes se mencionó la necesidad de ampliar la participación de determinados segmentos, especialmente radio y audio digital, para fortalecer la precisión de los datos. La presentación señaló que una mayor cantidad de participantes permite contar con una fotografía más completa de cada ecosistema y mejorar la certeza de la información.
Otro de los retos identificados fue la disponibilidad de información sobre inversión gubernamental. En esta edición, la fuente histórica utilizada para estos datos dejó de estar disponible en los mismos términos, lo que dificultó la consolidación de esta información.
El estudio también enfrenta el desafío de establecer definiciones y métricas comunes para los nuevos formatos y modalidades de entrega. La evolución del consumo de medios obliga a revisar de manera permanente las categorías utilizadas para analizar la inversión y avanzar hacia un lenguaje compartido entre los distintos actores de la industria.
Nuevos desafíos: influencer marketing y compras cross border
El cierre también incorporó dos áreas que todavía no forman parte de la medición con el mismo nivel de detalle: influencer marketing e inversión cross border.
En el caso del marketing de influencia, el desafío está relacionado con la fragmentación del ecosistema y con la necesidad de sumar participantes que permitan obtener una masa crítica suficiente para desagregar la información.
En cuanto a las inversiones cross border, se explicó que existe publicidad adquirida desde otros mercados para llegar a audiencias mexicanas. Estas operaciones quedan fuera de la medición actual porque los participantes que reportan la inversión no necesariamente son quienes realizan directamente esas compras.
El cierre de la presentación volvió a poner el énfasis en la necesidad de una participación amplia de los actores del mercado para fortalecer el estudio. La articulación entre los distintos integrantes del ecosistema aparece, así como un componente central para mejorar la información disponible y acompañar la evolución de la industria publicitaria.